Самозанятые на платформах: лимит 60 часов с 1 октября 2026
 Ирина ГабидулинаСооснователь «Финдиректории». Руководитель направления бухгалтерского аутсорсинга
22 июля 2026Обновлено: 21 сентября 202611 мин чтения177
VK
Раньше договор с самозанятым проверяли в основном по бумагам: как назван, что в предмете, кто подписал. С 1 октября 2026 года к отношениям с самозанятыми и ИП через цифровые платформы добавляется ещё один измеримый показатель — время. Государство решило считать не только месяцы сотрудничества, но и часы.
Сразу снимем главный страх из громких заголовков: работать с самозанятыми с 1 октября не запрещено. Меняются правила для работы через цифровые платформы, и у проверяющих появляется ещё один измеримый сигнал. Разберём, что именно меняется, кого это касается на самом деле, чем грозит переквалификация в трудовые отношения и что стоит проверить в своей компании до октября.
Коротко, самое важное
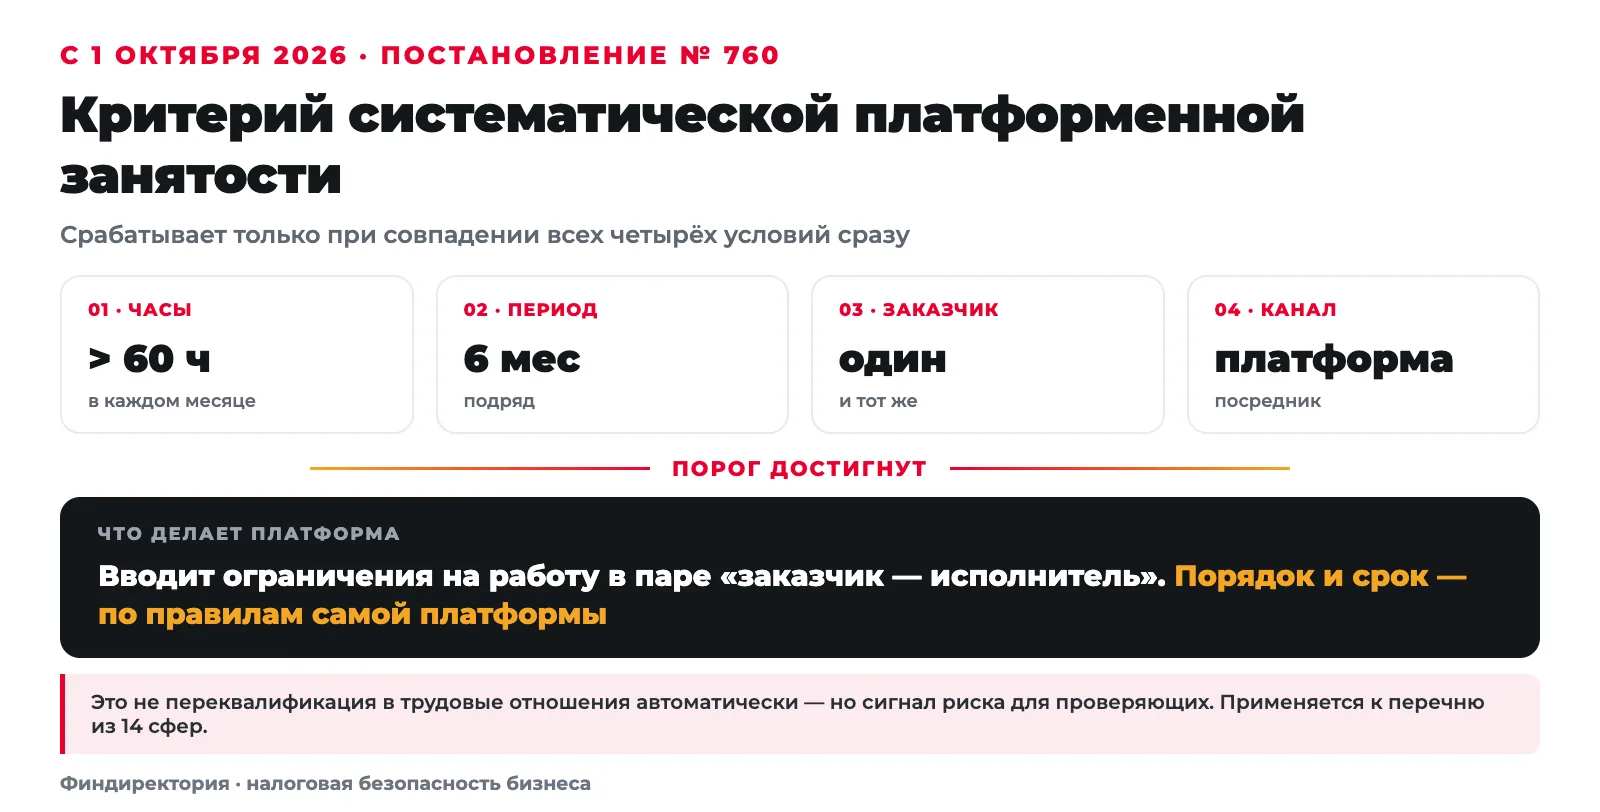
С 1 октября 2026 года действует критерий систематической платформенной занятости: если самозанятый или ИП через посредническую цифровую платформу отрабатывает более 60 часов в месяц на одного и того же заказчика и делает это 6 месяцев подряд, платформа обязана ввести ограничения на дальнейшую работу в этой паре. Конкретный порядок и срок ограничений закон не устанавливает — их определяют правила самой платформы. Само превышение не переводит отношения в трудовые автоматически, но становится сигналом риска для проверяющих. Правило распространяется не на всех, а на перечень из 14 сфер. Основание — постановление Правительства № 760 от 19.06.2026 в развитие закона о платформенной экономике.
Что меняется с 1 октября 2026 года
С этой даты вступают в силу и закон о платформенной экономике (289-ФЗ от 31.07.2025), и постановление Правительства № 760, которое утверждает конкретный критерий систематической и продолжительной работы исполнителя на одного заказчика.
Смысл нового критерия простой. Если человек формально самозанятый, но месяц за месяцем плотно работает на одну компанию через платформу, — это похоже на подмену трудовых отношений. Государство задало цифровой порог, по которому такую ситуацию можно заметить автоматически, не дожидаясь проверки.
Как считается лимит 60 часов
Критерий срабатывает только при совпадении сразу четырёх условий. Это важно: превышение часов в одном месяце ещё ничего не значит, порог должен держаться полгода подряд.
| Условие | Значение |
|---|---|
| Сколько часов в месяц | более 60 часов |
| Сколько месяцев подряд | 6 месяцев |
| На кого работает | один и тот же заказчик |
| Через что | посредническая цифровая платформа |
То есть речь про 60 часов в каждом из шести месяцев — минимум 360 часов за полугодие на одного заказчика. Если исполнитель работает на компанию напрямую, без платформы-посредника, этот лимит к нему не применяется. Но, как мы покажем ниже, прямой договор сам по себе от рисков не спасает.
Пример. Исполнитель пять месяцев подряд работал на вашу компанию через платформу по 70 часов в месяц, а в шестом — 20 часов. Критерий не сработал: в шестом месяце было меньше 60 часов, и цепочка прервалась. Отсчёт шести месяцев начнётся заново.
Кого касается новый лимит: перечень сфер
Критерий действует не для любой платформенной работы, а для отобранного перечня видов деятельности — его сформировали по данным Роструда о том, где чаще всего маскируют трудовые отношения под гражданско-правовые. В перечень входят:
- строительство зданий и сооружений, специализированные строительные работы (ОКВЭД 41, 42, 43);
- складское хозяйство и вспомогательная транспортная деятельность (52);
- оптовая и розничная торговля, кроме торговли автомобилями и мотоциклами (46, 47);
- обслуживание зданий и территорий (81);
- производство пищевых продуктов (10);
- общественное питание — продукты питания и напитки (56);
- операции с недвижимостью (68);
- образование (85);
- разработка программного обеспечения и консультации в этой области (62);
- трудоустройство и подбор персонала (78);
- деятельность в области информационных технологий (63);
- реклама и исследование рынка (73);
- сухопутный и трубопроводный транспорт (49);
- спорт, отдых и развлечения (93).
Бухгалтерских и юридических услуг в перечне нет.
Если ваш бизнес работает в одной из этих сфер и привлекает самозанятых через платформы, критерий вас касается напрямую.
Что будет при превышении лимита
При достижении порога оператор платформы обязан ограничить дальнейшую работу именно в этой паре «заказчик — исполнитель» (п. 5 ч. 1 ст. 17 закона № 289-ФЗ). Как именно и на какой срок — определяют правила самой платформы: в законе и постановлении № 760 срока нет. Поэтому цифру «два месяца», которую часто называют в публикациях, стоит проверить в правилах вашей площадки. Отношения при этом не признаются трудовыми автоматически — это операционное ограничение, а не смена статуса.
Но здесь и кроется главная опасность. Длительная плотная работа одного исполнителя на одного заказчика — это готовый индикатор риска. Увидев его, проверяющие смотрят уже не на название договора, а на реальные обстоятельства сотрудничества.
Что ещё меняется для платформ и самозанятых
Лимит часов — часть закона о платформенной экономике. Вместе с ним с 1 октября 2026 года для площадок и исполнителей действуют и другие правила:
- Реестр платформ. Посреднические площадки попадут в реестр, который ведёт Минэкономразвития (постановление Правительства № 504 от 30.04.2026).
- Данные уходят в ФНС. Платформы передают налоговой сведения о работе исполнителей (ст. 20 закона № 289-ФЗ).
- Право отказаться от заказа. Исполнитель вправе отказаться от заказа без мер ответственности. Исключение — если он сам занял слот, тогда за отказ в этот период платформа может ограничить ему доступ.
- Прозрачность решений. Исполнитель вправе получать информацию о том, как платформа применяет автоматизированное принятие решений.
- Преференции за добровольное страхование. Если самозанятый добровольно платит взносы на пенсию или больничные либо оформил ДМС, НПО или страхование от несчастных случаев, платформа предоставляет ему преференции — не меньше 2,9% дохода за предыдущий месяц (постановление Правительства № 563 от 16.05.2026). Это могут быть скидки, снижение комиссии, бонусы или частичное возмещение взносов — форму выбирает платформа.
В некоторых публикациях пишут, что компенсация положена только при взносах «от 1 344 ₽ в месяц». Это смешение двух разных норм: 1 344 ₽ — минимальный взнос на добровольное страхование на случай болезни, а в постановлении о преференциях такого порога нет.
Признаки, по которым отношения признают трудовыми
При проверке налоговая и трудовая инспекции оценивают суть, а не форму. Отношения могут переквалифицировать в трудовые, если исполнитель фактически работает как штатный сотрудник. На что смотрят:
- есть ли установленный график работы;
- обязан ли исполнитель соблюдать внутренние правила компании;
- выполняет ли он постоянную функцию, а не разовый результат;
- получает ли регулярное фиксированное вознаграждение;
- встроен ли он в рабочий процесс компании;
- может ли сам выбирать время и порядок выполнения задач;
- несёт ли предпринимательский риск.
Чем больше ответов в пользу «работает как сотрудник», тем выше вероятность переквалификации — независимо от того, что написано в договоре. Подробно эти признаки ФНС перечислила в письмах от 16.09.2021 № АБ-4-20/13183@ и от 15.04.2022 № ЕА-4-15/4674@.
Отдельный запрет — бывшие сотрудники. Доходы по договору с заказчиком, который был работодателем исполнителя менее двух лет назад, не облагаются налогом для самозанятых (п. 8 ч. 2 ст. 6 закона № 422-ФЗ). То есть уволить сотрудника и сразу нанять его как самозанятого не получится: налоговая доначислит НДФЛ и взносы.
Какие показатели видят комиссии по нелегальной занятости
Налоговая передаёт в межведомственные комиссии сведения о заказчиках, которые работают с самозанятыми по определённым параметрам. Их установил Минтруд (приказ № 40н в редакции приказа № 657н, действует с 16.02.2026):
| Период | Показатели, при которых заказчик попадает в список |
|---|---|
| Последние 12 месяцев | одновременно: больше 35 самозанятых, среднемесячный доход каждого от заказчика больше 35 000 ₽, работа с каждым дольше 3 месяцев |
| Отчётный квартал | больше 10 самозанятых, которые в предыдущем квартале были сотрудниками этого заказчика, с доходом больше 25 000 ₽ в месяц |
Попадание в список — ещё не нарушение, но почти гарантированный вызов на комиссию, где придётся объяснять модель работы с исполнителями.
Чем грозит переквалификация самозанятого
Если отношения признают трудовыми, компании доначислят то, что она не платила, пока экономила на статусе самозанятого:
| Что доначислят | За что |
|---|---|
| НДФЛ | с выплат исполнителю как физлицу |
| Страховые взносы | как за штатного сотрудника |
| Пени | за весь период просрочки |
| Штрафы | по ч. 4 ст. 5.27 КоАП — от 50 000 до 100 000 ₽ для организации, при повторном нарушении (ч. 5) — от 100 000 до 200 000 ₽, а должностных лиц могут дисквалифицировать на срок от 1 до 3 лет |
Итоговая сумма претензий нередко оказывается заметно выше той экономии, ради которой самозанятого изначально и привлекали. Это классическая история, когда экономия на стоимости сотрудника оборачивается доначислениями за несколько лет назад.
Пример из практики. По делу № А38-3338/2024 Первый арбитражный апелляционный суд 15.10.2025 поддержал налоговую: исполнители регистрировались самозанятыми прямо перед подписанием договоров при участии самой компании, работали по её графику и её инструментами, а доход от неё был для них основным. Договоры признали трудовыми, доначисления НДФЛ и взносов остались в силе.
Нужно ли сдавать новый отчёт в СФР по самозанятым
Нет. Отдельного отчёта по самозанятым для компаний не вводили. Если исполнитель выдал чек, выплата не облагается взносами, и форму ЕФС-1 по такому договору не подают. С 1 сентября 2026 года изменилось другое: во всех договорах подряда с физлицами в ЕФС-1 нужно указывать, есть ли условие о взносах «на травматизм». К самозанятым это относится только в особых случаях — например, если чека нет или исполнитель утратил статус самозанятого.
Проверка перед каждой выплатой самозанятому
- Статус. Проверьте по ИНН, что исполнитель на дату выплаты зарегистрирован как самозанятый — в сервисе ФНС «Проверить статус налогоплательщика налога на профессиональный доход».
- Чек. Без чека выплату нельзя учесть в расходах по налогу на прибыль и УСН (ч. 8 и 9 ст. 15 закона № 422-ФЗ). Чек формируется в приложении «Мой налог» или через банк либо платформу-партнёра ФНС.
- Бывший сотрудник. Убедитесь, что исполнитель не работал у вас по трудовому договору последние два года.
- Договор. В нём должен быть результат работы, а не должность; оплата за результат, а не оклад; без графика и подчинения внутреннему распорядку.
Что сделать бизнесу до 1 октября 2026 года
Времени на спокойную ревизию ещё достаточно. Порядок действий:
- Составьте список всех самозанятых и ИП, которых привлекаете через платформы.
- Проверьте, сколько месяцев подряд каждый из них выполняет для вас задания.
- Оцените фактическую нагрузку — сколько часов в месяц реально уходит на одного исполнителя.
- Выделите тех, кто выполняет постоянную функцию, а не разовые задачи.
- Поднимите договоры, задания, акты, переписку и порядок оплаты — насколько они отражают реальную модель.
- Там, где отношения фактически стали трудовыми, заранее продумайте оформление сотрудника в штат.
- Там, где исполнитель действительно самостоятелен, приведите документы и процессы в соответствие с реальным характером работы.
Важный нюанс: просто перевести исполнителя с платформы на прямой договор — недостаточно. Лимит платформы в этом случае может и не применяться, но если человек продолжит работать по графику, выполнять одну и ту же функцию и подчиняться руководителю, риск переквалификации никуда не денется.
Что делать, если «постоянные самозанятые» уже есть
Если вы понимаете, что часть исполнителей давно работает у вас как сотрудники, откладывать разбор договоров опасно. Дешевле навести порядок самим и заранее, чем объяснять фактические обстоятельства уже на проверке. Разложить риски по каждому исполнителю, оценить, где действительно самостоятельная работа, а где скрытые трудовые, и привести документы в порядок — то, с чего стоит начать. Это часть налоговой безопасности бизнеса и грамотной налоговой оптимизации — законной, а не на грани.
Если хотите разобрать свою ситуацию с самозанятыми предметно — на бесплатной консультации посмотрим ваши договоры и нагрузку исполнителей и подскажем, где риск переквалификации реальный, а где нет.
Источники
- Постановление Правительства РФ от 19.06.2026 № 760 — об утверждении критерия систематичности и продолжительности выполнения работ (КонсультантПлюс).
- Постановление Правительства РФ от 16.05.2026 № 563 — о минимальном объёме преференций для исполнителей (КонсультантПлюс).
- Федеральный закон от 27.11.2018 № 422-ФЗ о налоге на профессиональный доход (КонсультантПлюс).
- Новые показатели для комиссий по нелегальной занятости — о приказе Минтруда № 657н (ГАРАНТ).
- Федеральный закон от 31.07.2025 № 289-ФЗ «Об отдельных вопросах регулирования платформенной экономики в Российской Федерации» (КонсультантПлюс).
Ограничение 60 часов — лишь часть более широкого закона о платформенной экономике, который вступает в силу с 1 октября 2026 года и меняет правила работы с самозанятыми через платформы.
Возьмём налоги и бухгалтерию на себя
Проверим налоговую нагрузку, законно снизим налоги и наведём порядок в учёте. Запишитесь на бесплатную консультацию.
Подробнее об услуге «Налоговое сопровождение» →